※本記事は、特定の金融商品や金融機関を推奨するものではありません。私自身のポートフォリオと、その商品を選んだ理由を紹介するものです。投資判断は、ご自身の判断と責任でお願いします。
私が待っている、5本の米国債ETF
最近、私は米国債ETFを少しずつ積み上げているところです。
過去は、株式由来の投資信託を中心に運用していましたが、値動きに右往左往せずに、比較的安定したキャッシュフローを期待できる資産の固まりをもつことも一つの戦略と考えるようにもなりました。
そこで目を付けたのが、近年利率が上がっている米国債です。
個別の米国債も何本も保有していますが、個別債券の吟味にも体力がかかるので、ETFでまとめて持つことにしました。
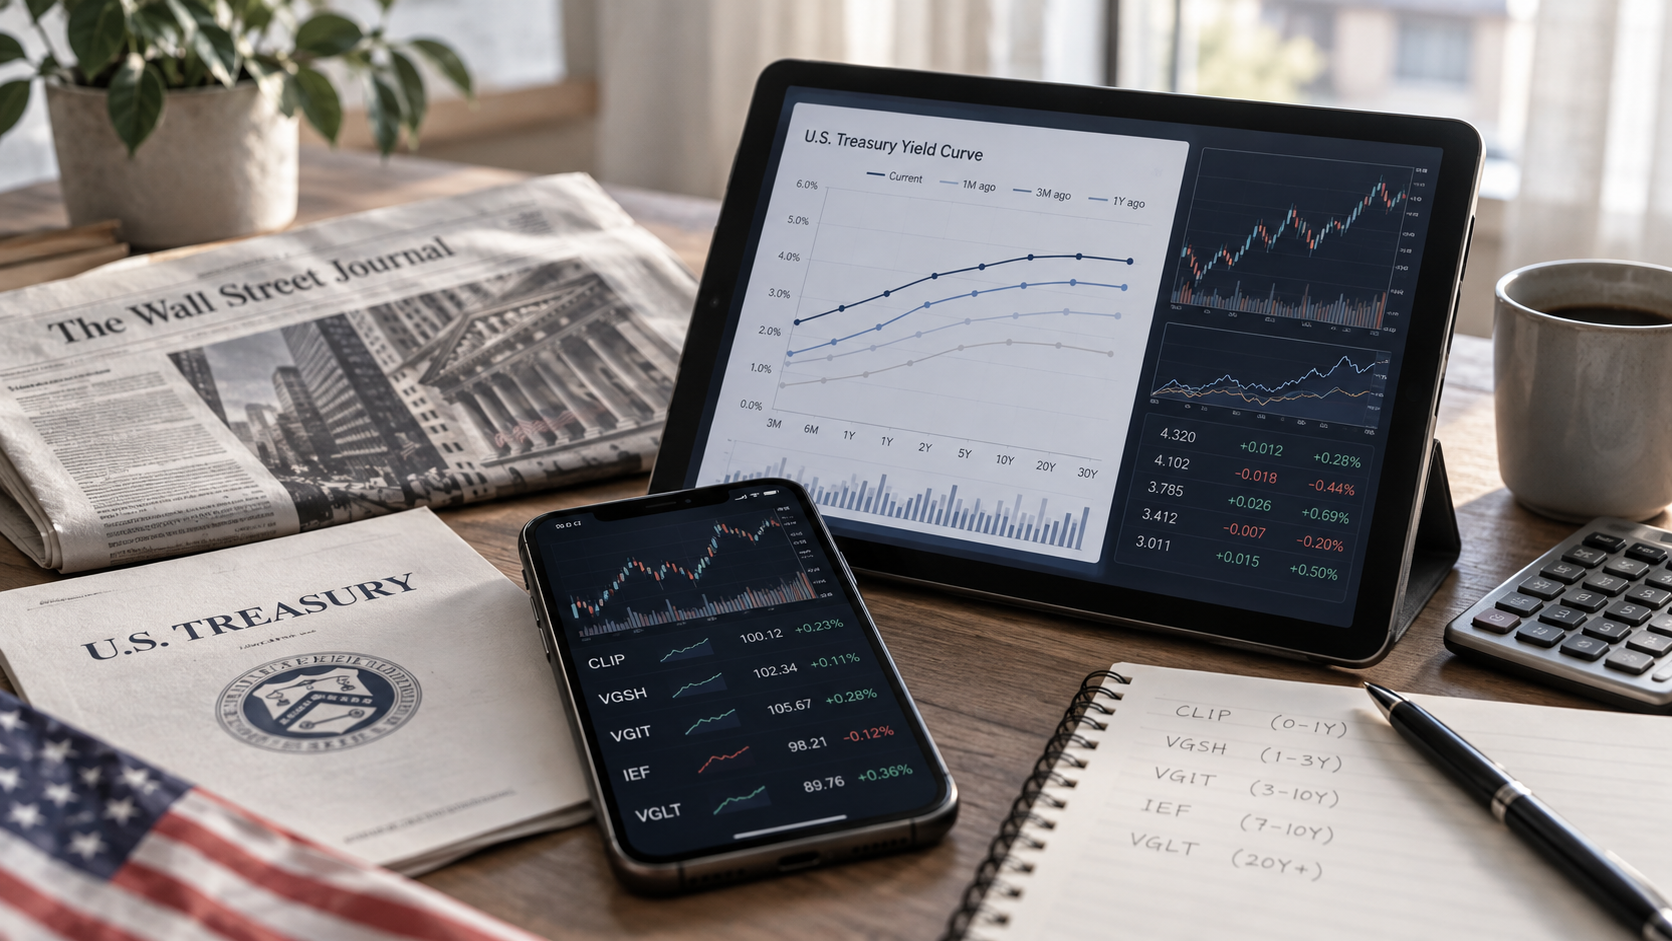
そして今、候補にしているのが、この5本です。
| ティッカー | 正式名称 |
| CLIP | Global X 1-3 Month T-Bill ETF |
| VGSH | Vanguard Short-Term Treasury ETF |
| VGIT | Vanguard Intermediate-Term Treasury ETF |
| IEF | iShares 7-10 Year Treasury Bond ETF |
| VGLT | Vanguard Long-Term Treasury ETF |
| ETF | 原債券の満期 | 平均デュレーション | 経費率 | 直近の分配利回り |
|---|---|---|---|---|
| CLIP | 1~3カ月 | 約0.0年 | 0.07% | 3.80% |
| VGSH | 1~3年 | 約1.9年 | 0.03% | 3.47% |
| VGIT | 3~10年 | 約4.9年 | 0.03% | 3.68% |
| IEF | 7~10年 | 約7.1年 | 0.15% | 4.03% |
| VGLT | 10年以上 | 約13.4年 | 0.03% | 4.42% |
※数値は2026年9~10月時点の各運用会社公表値。分配利回りは各社の公表する直近の指標で、同一条件による比較ではありません。
それぞれ、原資産となる債券の満期までの期間が違います。
これらを100万円ずつ持ったら、年間いくらになるのか?
もちろん、分配金は将来も同じになるとは限りません。
そこで、あくまで直近の分配実績・利回りを使って、100万円をそれぞれに投資した場合の年間キャッシュフローをざっくり計算してみます。
| ETF | 100万円あたり 年間分配金の目安 |
|---|---|
| CLIP | 約38,000円 |
| VGSH | 約35,000円 |
| VGIT | 約37,000円 |
| IEF | 約40,000円 |
| VGLT | 約44,000円 |
| 合計 | 約194,000円 |
※税引前。過去の分配実績・直近の分配利回りを単純化して計算した目安であり、将来の分配金を保証するものではありません。
5本にそれぞれ100万円、合計500万円。
それで、過去の実績をそのまま当てはめると、年間で20万円弱。
月にすると、約16,000円です。
もちろん、これだけで生活できるわけではありません。
でも、500万円を置いておくだけで、毎月1万円台後半のお金が入ってくる。
そう考えると、私にとっては結構面白い存在です。
なぜ5本も必要なのか
「米国債なら、1本でいいんじゃないか」
そう思うかもしれません。
私も最初はそう思いましたが、米国債ETFには、それぞれ違いがあります。
短期のものは金利が動いても価格が比較的安定しています。
一方で、長期のものは金利が下がれば価格が大きく上がる可能性がある反面、金利が上がれば価格も大きく下がります。また、短期のものよりも金利が高い傾向にあります。
例えばVGLTは平均デュレーションが13年を超えています。一方、VGSHは約1.9年です。つまり、同じ「米国債ETF」でも、金利変動に対する値動きはかなり違います。VGLT(バンガード) VGSH(バンガード)
短期、中期、長期、バリエーションを持って保有することで、高金利は享受しつつ、金利上昇時のリスクを一定程度抑える目的でこのようにしました。
毎月入ってくる分配金については、生活費に回すこともできます。
あるいは、また投資に回してもいい。
この「キャッシュを生む資産」というところが、私が債券を持ちたいと考えた理由の一つです。
500万円で年間20万円弱
今の水準をそのまま当てはめれば、年間20万円弱のキャッシュフローです。
分配金はドルで受け取るので、円換算すれば為替によって金額は変わります。
それでも、ある程度安定したキャッシュインが得られることが、米国債由来ETFである程度の資産ポートフォリオを持つことの利点だと考えます。
この記事が参考になりましたら、シェアしていただけると励みになります。